La banque en ligne, l’émergence du Pix, des virements et des cartes numériques et l’adhésion de la population aux monnaies numériques ont révolutionné le marché financier
Par Julia Stanislau
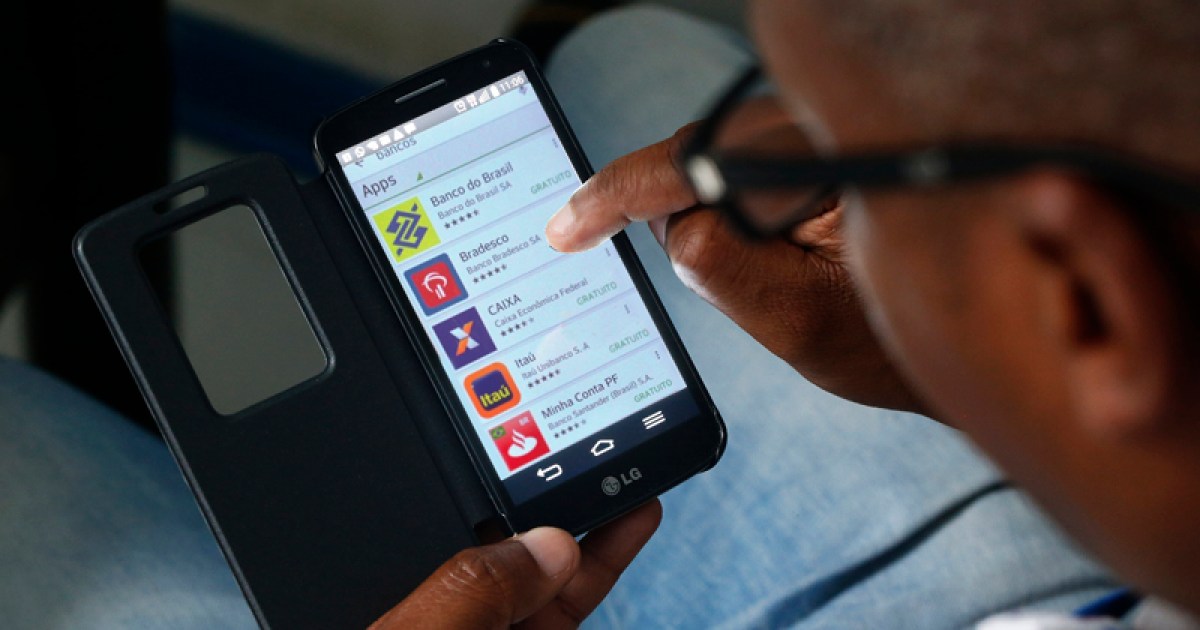
Lors d’une conférence en août dernier, le président de la Banque centrale, Roberto Campos Neto, a déclaré qu’il pensait que les cartes de crédit cesseraient bientôt d’exister. Cette possibilité ne semble même pas étrange, étant donné que, ces dernières années, il y a eu une croissance des transactions bancaires sur Internet, du paiement des factures par téléphone portable, du remplacement de la carte physique par la carte numérique et de l’émergence du Pix.
La tendance est que, pour cette raison, les autres formes de paiement cessent d’être utilisées. « Ce qui sera touché en premier ne sera pas la carte de crédit, mais le boleto, le chèque et le TED (Digital Electronic Transfer) », explique le professeur à la Faculté d’économie, d’administration, de comptabilité et d’actuariat (FEA) de l’USP. , Claudio Lucinder.
Les services bancaires par Internet, mis en œuvre dans toutes les banques du Brésil aujourd’hui, ont élargi les transactions via Internet. Recherche de la Fédération brésilienne des banques (Febraban) indique que, de 2020 à 2021, il y a eu une augmentation de 13% du budget des banques pour la technologie et un investissement de 35,5 milliards de R$ est prévu pour cette année. Open Finance, le système de partage des données des utilisateurs du système bancaire, est à l’origine de cette augmentation du budget.
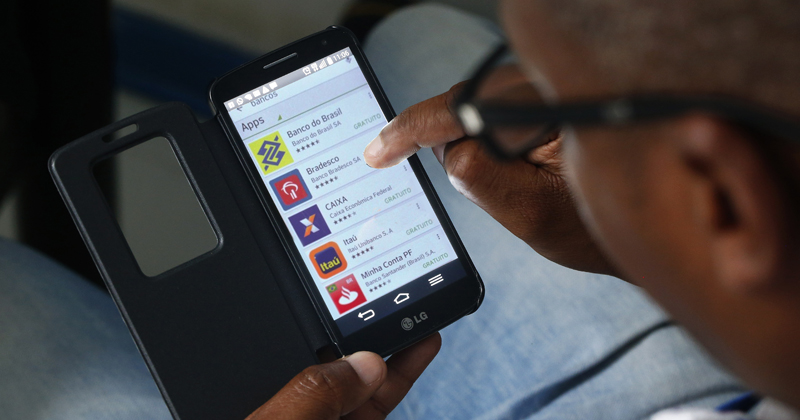
Cela indique que la tendance est à la dominance numérique en ce qui concerne le système bancaire. Aujourd’hui, par exemple, vous pouvez consulter l’intégralité de l’état de votre compte en accédant à une application sur votre smartphone. Données de la Banque centrale révèlent que, depuis 2019, l’instrument le plus utilisé pour les virements bancaires est le téléphone portable. Au cours du seul deuxième trimestre de 2022, environ 24 milliards de transactions ont été effectuées via ce canal.
En plus de réduire les files d’attente, il a permis à plus de personnes de contrôler leurs finances et est toujours disponible, ce qui signifie plus de praticité dans la vie quotidienne des Brésiliens et améliore l’expérience client. L’utilisation des moyens de paiement numériques, à son tour, encourage la bancarisation des personnes : l’inclusion des personnes dans le système financier.
L’aide d’urgence, distribuée à partir de 2020, a considérablement accru les relations banque/client et, à la fin de cette année, environ 14 millions de personnes avaient ouvert un compte, entrant dans le système financier national.
Pix, paiement instantané brésilien
Le Pix, lancé par la Banque centrale en 2020, marque également une évolution des moyens de paiement. Grâce à lui, il est possible d’effectuer des transferts d’argent en quelques secondes. Il n’y a pas de frais pour les particuliers – contrairement à TED et DOC – et le paiement des bordereaux peut être effectué en lisant un code-barres ou un code QR via la caméra du téléphone portable.
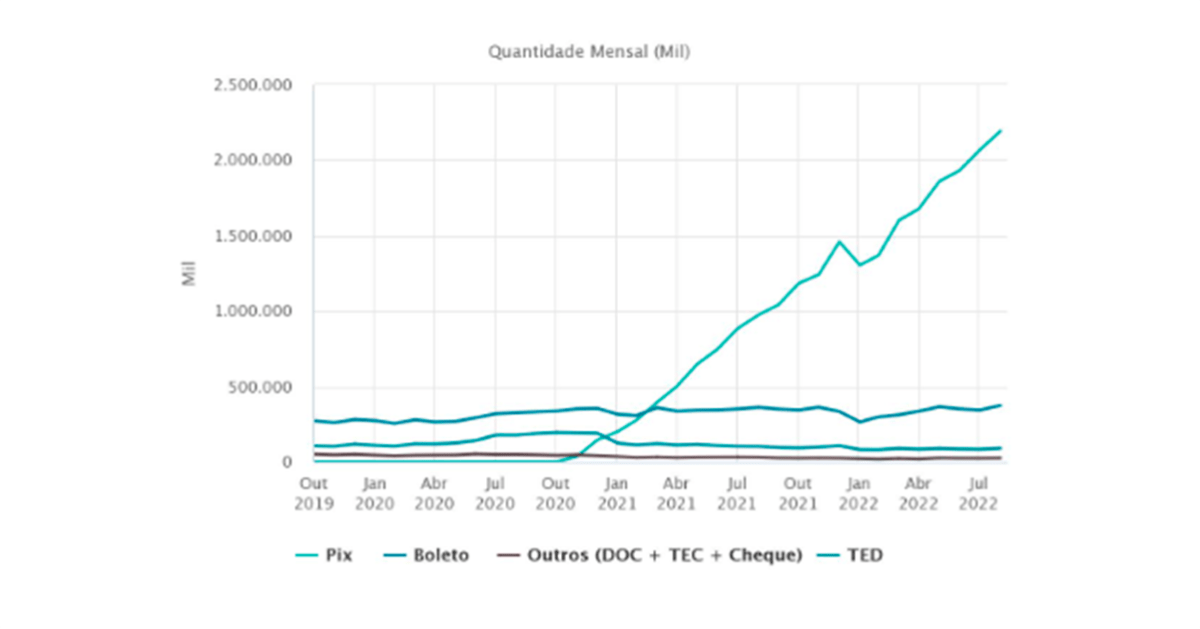
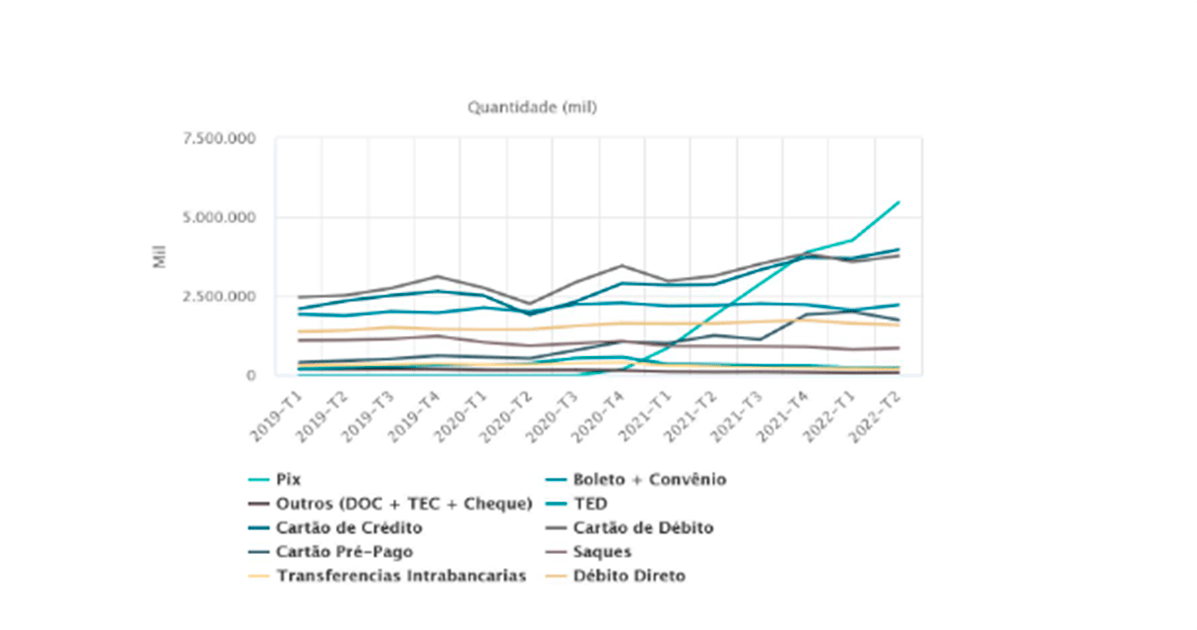
Rien qu’en août de cette année, la Banque centrale a enregistré près de 2,2 milliards de transactions par paiement instantané. L’institution a également compté environ 135 millions d’utilisateurs, physiques et légaux, enregistrés dans le Transactional Account Identifiers Directory. Depuis le quatrième trimestre 2020, Pix a connu une ascension impressionnante : de près de 178 000 utilisateurs cette année-là à 5,4 millions d’utilisateurs au deuxième trimestre de cette année. C’est actuellement le milieu qui connaît la croissance la plus rapide au Brésil.
Même avec une adhésion élevée, le système de paiement instantané présente toujours des risques, comme le Pix Quadrilha. Lucinda explique qu’il s’agit d’une opération hautement spécialisée à l’intérieur et à l’extérieur du terrain et, pour la combattre, il est nécessaire « d’avoir une structure centralisée qui contrôle le mouvement des ressources au sein du système financier ». Il rappelle également qu’il n’existe toujours pas de jurisprudence consolidée pour ce type de procédures.
Les gens arrêtent-ils d’utiliser des cartes ?
Les recherches menées par Serasa montrent que, même avec la croissance de ces plateformes numériques, de nombreuses personnes utilisent encore des cartes. L’utilisation des cartes de crédit pour les paiements a augmenté de 42,4 % au cours des trois premiers mois de l’année. La modalité ne sera pas la première à être remplacée, car elle offre des avantages, tels que des versements échelonnés.
« Il s’agit d’une opération de crédit. C’est un moyen de paiement un peu plus complexe, qui pourra éventuellement être remplacé par Pix, mais ce ne sera pas aussi immédiat que dans le cas des chèques, ou dans le cas de TED, ou dans le cas du bordereau bancaire », précise Lucinda .
Malgré cela, dans la carte de débit, cette augmentation a été de 15,2 %, tandis que le prépayé a enregistré un sommet de 148,4 %. Parmi les moyens de paiement consolidés, les cartes dominent toujours : 9,5 millions d’utilisateurs de cartes de crédit, de débit et prépayées. Cependant, séparément, Pix dépasse déjà : 5,4 millions.
La Banque centrale étudie déjà la mise en place du Real Digital. Comme l’explique Cláudio Lucinda, « c’est une monnaie numérique qui a les propriétés du Bitcoin d’être un registre décentralisé. Mais, contrairement au Bitcoin, qui n’est associé à personne, il serait associé à la banque centrale du pays. L’idée est d’être une extension du papier-monnaie, c’est-à-dire juste une autre forme du réel et serait émis par la Banque centrale.
« Il me semble que cela prendra encore du temps, mais à moyen-long terme, la tendance est que vous n’aurez plus de papier-monnaie pour vous servir de moyen de paiement. Tout sera enregistré électroniquement », précise l’économiste.
La digitalisation des moyens et la plus grande adaptabilité de la nouvelle génération aux moyens de paiement, via le téléphone portable, ont déjà commencé à révolutionner le système financier. Même ainsi, il reste encore un long chemin à parcourir. « Je pense qu’il y a encore des choses à réfléchir sur le plan institutionnel pour adapter cette marque institutionnelle au Brésil. Ce sont des étapes importantes qui amélioreront en fait la concurrence dans le système bancaire dans les années à venir, ce qui conduira à de meilleures conditions pour les clients », conclut le professeur.
La fin des cartes n’est peut-être pas encore si proche et, peut-être, les cartes de débit sont les premières oubliées par la population. De plus, l’escalade des autres formes de paiement est impressionnante, ce qui indique que la projection du président de la Banque centrale est conforme à la réalité qui entoure tous les Brésiliens et imprègne les relations financières actuelles.
Journal USP dans l’air
Jornal da USP no Ar est un partenariat entre Rádio USP et l’Escola Politécnica et l’Institut d’études avancées. Nonair, par Rede USP de Rádio, du lundi au vendredi : 1ère édition de 7h30 à 9h00, avec une présentation de Roxane Ré, et autres éditions à 14h00, 15h00 et 16h45 pm. À Ribeirão Preto, l’édition régionale est diffusée de midi à 12h30, avec une présentation de Mel Vieira et Ferraz Junior. Vous pouvez syntoniser Rádio USP à São Paulo FM 93.7, à Ribeirão Preto FM 107.9, via Internet sur www.jornal.usp.br ou via l’application Jornal da USP sur votre téléphone portable.
